


مقدمه
هر سیستمِ مالی که تو چند قرنِ اخیر ساخته شده از طریقِ واسطهها کار کرده — بانکهایی که پولت رو نگه میدارن، کارگزارهایی که معاملاتت رو اجرا میکنن، بیمهگرهایی که ادعاهات رو پردازش میکنن. مالیِ غیرمتمرکز، یا DeFi، یه سؤالِ واقعاً براندازانه میپرسه: چی میشد اگه اون کارکردها بهجای اون از طریقِ کد اجرا میشدن، بدونِ یه شرکت که وسط بشینه، کارمزد بگیره، و دسترسی رو کنترل کنه؟ توی این مقاله میریم سراغِ اینکه DeFi واقعاً چی رو جایگزین میکنه، چطور بدونِ یه بانک کار میکنه، و ریسکهای واقعیای که قبل از اینکه بهش بهعنوانِ یه جایگزینِ ساده نگاه کنیم باید بفهمیم.
DeFi واقعاً چی رو جایگزین میکنه
مالیِ سنتی به نهادها برای تأییدِ هویت، نگهداریِ امنِ وجوه، و اجرای توافقات تکیه میکنه. DeFi اون نقشها رو با قراردادهای هوشمندی که رو یه بلاکچین اجرا میشن جایگزین میکنه: پلتفرمهای وامدهی که مستقیماً وامگیرنده و وامدهنده رو بههم وصل میکنن، صرافیهایی که یه دارایی رو با دیگری بدونِ کارگزار تعویض میکنن، و ابزارهای پساندازی که بدونِ یه حسابِ بانکی بهره پرداخت میکنن. نهاد کاراتر نمیشه — کلاً از تراکنش حذف میشه.
چطور بدونِ یه بانک کار میکنه
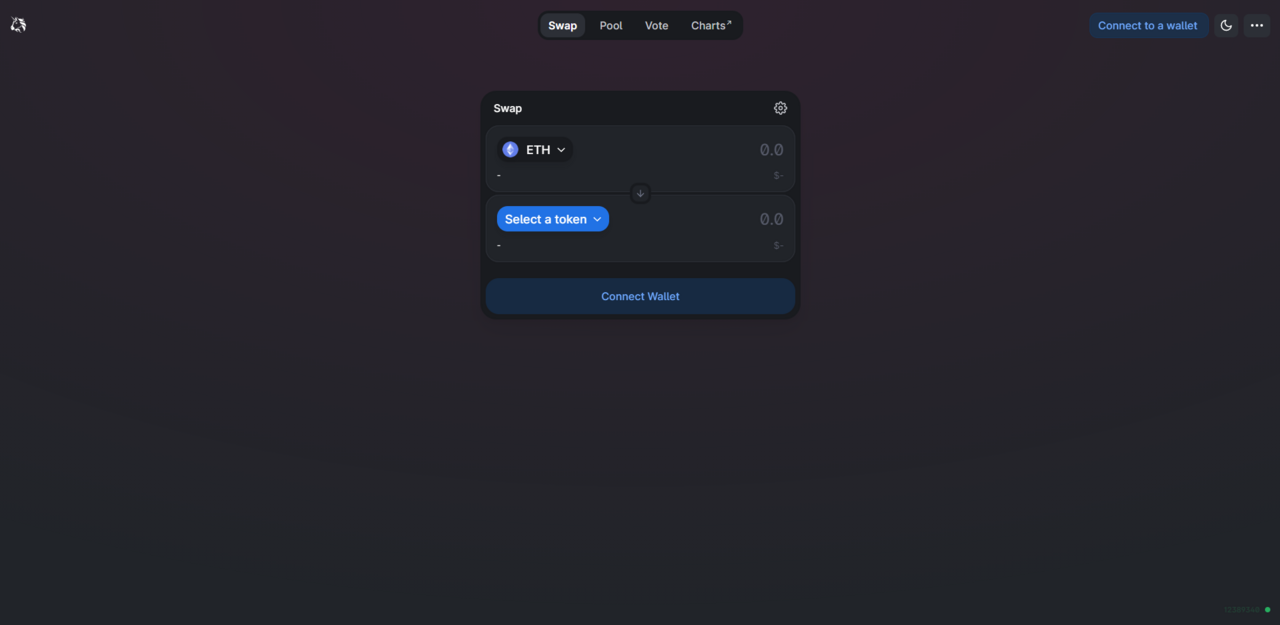
یه صرافیِ غیرمتمرکز مثلِ اونی که بالا نشون داده شده به یه نفر اجازه میده یه ارزِ دیجیتال رو مستقیماً از کیفپولِ دیجیتالِ خودش با دیگری تعویض کنه، بدونِ هیچ حسابی که باز کنه و بدونِ هیچ شرکتی که وجوهش رو نگه داره. قیمتها و معاملاتِ موجود توسطِ استخرهای خودکارِ دارایی تعیین میشن که هرکسی میتونه بهشون مشارکت کنه، نه میزِ معاملاتیِ خودِ یه شرکت. وامدهی هم مشابه کار میکنه: بهجای اینکه یه بانک تصمیم بگیره کی واجدِشرایطِ وامه، یه قراردادِ هوشمند وامدهنده و وامگیرنده رو بهطورِ خودکار، بر اساسِ وثیقهای که قفل شده، بههم وصل میکنه.
جذابیت: دسترسی و بازده
جذابیتِ اصلیِ DeFi دوگانهست: هر کسی با یه اتصالِ اینترنتی میتونه شرکت کنه، مهم نیست یه بانکِ سنتی بهش خدمات میده یا نه، و وامدهی یا تأمینِ نقدینگی میتونه بازدهای کسب کنه که معمولاً بهطورِ شفاف توسطِ عرضه و تقاضا تعیین میشه، نه نرخِ اعلامشدهی خودِ یه بانک. اون ترکیبِ دسترسی و بازده واقعاً جذابه، مخصوصاً تو مناطقی که بانکداریِ سنتی محدود یا غیرقابلِاعتماده.
ریسکهایی که باید جدی گرفت
- بدونِ پشتیبانیِ مشتری، بدونِ برگشتِ وجه. یه تراکنشِ اشتباه یا یه کلیدِ خصوصیِ گمشده معمولاً غیرقابلِبازیابیه — هیچ بانکی نیست که بهش زنگ بزنی.
- باگهای قراردادِ هوشمند واقعی و پرهزینهان. پلتفرمهای DeFi مبالغِ بزرگی رو بهخاطرِ سوءاستفاده از خطاهای کد از دست دادن، بعضیوقتها بهطورِ برگشتناپذیر.
- بازدههای تبلیغشده میتونن ناپایدار باشن. بازدههای خیلی بالا معمولاً از سپردههای جدید تأمین میشن، نه ارزشِ واقعیِ زیربنایی — یه الگو که ارزشِ تشخیصدادن داره.
- حمایتِ نظارتی کم یا وجود نداره. حمایتهای مصرفکنندهای که بهطورِ استاندارد با یه حسابِ بانکی میان، تا حدِ زیادی هنوز اینجا وجود ندارن.
حرفِ آخر
DeFi نه کلاهبرداریه و نه یه ناهارِ مجانی — یه روشِ واقعاً متفاوته برای سازماندهیِ خدماتِ مالی، با مزایای واقعی تو دسترسی و شفافیت، و ریسکهای واقعیای که از حذفِ شبکههای ایمنیای که نهادها سنتاً فراهم میکردن میان. نزدیکشدن بهش با همون احتیاطی که برای هر محصولِ مالیِ بدونِ نظارت داری، نقطهی شروعِ منطقیه.
اسپادمگ، جایی برای ذهنیت دستیابی به شکوه!
منبعِ عکسها: Helen Wells (CC BY 2.0)؛ Hidden Lemon (CC0)؛ nattanan (CC0)؛ Jernej Furman (CC BY 2.0) — از طریقِ Wikimedia Commons.
